MyFin

- 40.00 Reseñas
- 3,7
- Descargas
- 500.000+
Nuestra opinión sobre MyFin de Appgk
Cuando busco una aplicación financiera, no me basta con que prometa ser un monedero digital. Quiero saber si realmente me ayuda a ordenar el dinero diario, si se entiende sin dedicarle una tarde entera y si puedo incorporarla a mi rutina sin cambiar todos mis hábitos. Después de probar MyFin, mi impresión es bastante clara: es una opción sencilla para quien quiere concentrar su gestión financiera en el móvil, pero no pretende sustituir a una herramienta especializada en presupuestos complejos o análisis detallados.
La aplicación pertenece a la categoría de finanzas y está desarrollada por MyFin 2020. Es gratuita, tiene clasificación PEGI 3 y funciona desde Android 9. Su versión actual es 8.7.4(1.0), un detalle importante para quienes mantienen un teléfono que no utiliza la edición más reciente del sistema. En la tienda aparece con una valoración media de 3,7 basada en alrededor de diez mil valoraciones y supera las 500 mil instalaciones, así que no estamos ante un proyecto completamente desconocido.
Qué debes valorar antes de convertirlo en tu monedero principal
Mi primer criterio sería la sencillez. Una aplicación financiera puede tener muchas opciones y, aun así, resultar poco útil si registrar un movimiento exige demasiados pasos. MyFin encaja mejor en una rutina de consulta rápida: revisar el estado del dinero, anotar una operación y volver a la actividad diaria. Para alguien que quiere empezar a prestar atención a sus gastos sin enfrentarse a una interfaz abrumadora, ese enfoque tiene sentido.
El segundo criterio es la constancia. Ningún monedero digital organiza por sí solo las finanzas si se utiliza únicamente de vez en cuando. La verdadera prueba consiste en comprobar si puedes abrirlo después de una compra cotidiana y dejar el movimiento reflejado sin que se convierta en una tarea molesta. En mi caso, el valor de una herramienta como esta no está en mirarla una vez al mes, sino en usarla como un pequeño registro habitual.
Lo mejor de MyFin
Aspectos que debes tener en cuenta sobre MyFin
También conviene distinguir entre centralizar información y sustituir servicios financieros. MyFin se presenta como un monedero digital, por lo que yo la evaluaría principalmente como una ayuda para organizar el dinero desde el teléfono. No la elegiría automáticamente como reemplazo de una cuenta bancaria, una aplicación de inversión o una plataforma dedicada a declarar impuestos. Son necesidades distintas y conviene no mezclar expectativas.
Un cuarto punto es la compatibilidad. El requisito de Android 9 hace que pueda resultar accesible para bastantes teléfonos que todavía no son nuevos, aunque quien utilice una versión anterior tendrá que comprobar este aspecto antes de intentar instalarla. La clasificación PEGI 3 también deja claro que está planteada como una herramienta apta para un público amplio, no como una aplicación con contenido restringido por edad.
Noticias y artículos relacionados con MyFin
Noticias
Descargar música ya no basta: lo que esperamos de escuchar sin conexión
Noticias
NGL facilita preguntar, pero no ayuda a gestionar las respuestas anónimas
Noticias
Rakuten Viber Messenger: Innovación y Seguridad en Comunicación
Cómo la incorporaría a una rutina real
Imaginemos un día normal: pago un café, compro comida para la noche y hago una compra más grande al salir del trabajo. Si quiero controlar cuánto dinero se me va en pequeños gastos, el momento más útil para utilizar MyFin es justo después de cada operación, no el domingo siguiente. Registrar las compras mientras todavía las recuerdo reduce los olvidos y me permite detectar antes si el presupuesto de la semana se está desviando.
Hay un detalle práctico que considero especialmente importante: separar el momento de registrar del momento de analizar. Primero conviene mantener el hábito de introducir los movimientos con rapidez. Después, en una revisión semanal, puedo mirar el conjunto y decidir qué gastos fueron necesarios, cuáles fueron impulsivos y cuáles se repiten. Intentar hacer un análisis profundo cada vez que pago algo suele acabar en abandono.
¿No quieres leer la reseña completa?
Para una persona que comparte gastos en casa, el monedero puede servir como punto de referencia personal, pero no asumiría que resuelve automáticamente la contabilidad familiar. Si varias personas aportan dinero, lo más prudente es acordar una forma común de registrar las compras y revisar los resultados juntos. La aplicación puede ayudar a mantener orden, pero la claridad entre los usuarios sigue dependiendo de las reglas que establezcan.
Otro uso razonable es preparar una semana con gastos variables. Antes de salir de viaje, por ejemplo, puedo fijar una cantidad mental para transporte, comidas y compras pequeñas, y utilizar el registro para comprobar si estoy siguiendo ese límite. No hace falta convertir cada salida en una hoja de cálculo: la utilidad está en tener una visión más consciente de lo que ocurre con el dinero.
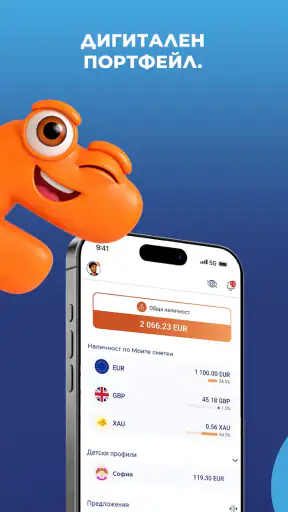
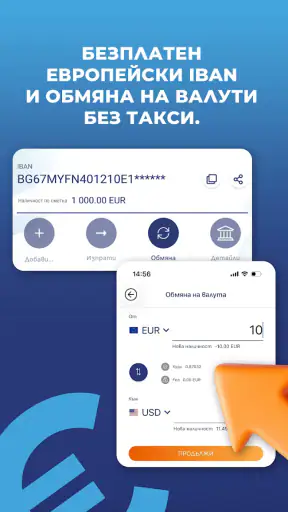
Capturas de pantalla
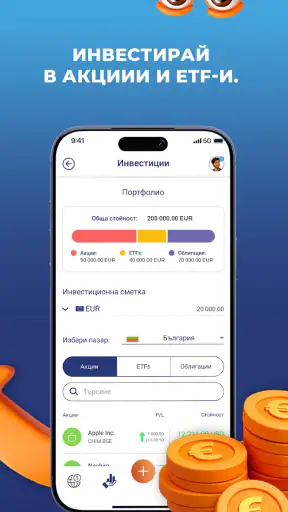
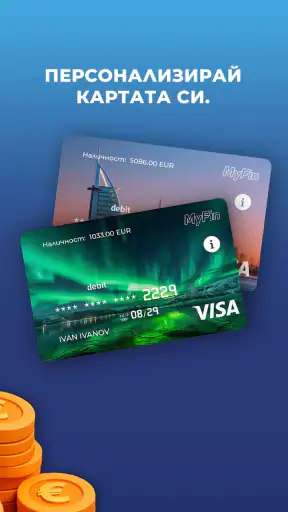
En qué destaca frente a la alternativa de no controlar nada
La mayor ventaja de MyFin aparece cuando la alternativa es confiar en la memoria o revisar únicamente el saldo bancario. El saldo dice cuánto dinero queda, pero no siempre explica por qué ha bajado. Un monedero digital puede ofrecer una perspectiva más ordenada de los movimientos que realizo y ayudarme a reconocer patrones que, de otro modo, pasan desapercibidos.
También veo valor en tener una herramienta separada de la aplicación bancaria. La app del banco suele estar diseñada para consultar cuentas y realizar operaciones, mientras que una aplicación de finanzas puede utilizarse con una intención más reflexiva: revisar hábitos, anotar gastos y pensar en el presupuesto. Mantener esas funciones diferenciadas puede resultar útil para quien se distrae con transferencias, tarjetas o notificaciones cada vez que entra a consultar sus finanzas.
Su gratuidad elimina una barrera bastante común. No tengo que asumir un pago para probar si el método encaja conmigo, y eso favorece una decisión gradual. Puedo utilizarla durante un periodo razonable, observar si realmente registro mis movimientos y decidir después si merece ocupar un lugar fijo en mi rutina. En una categoría donde algunas herramientas intentan justificar su valor con funciones cada vez más avanzadas, empezar sin coste resulta cómodo.
La presencia de una versión actual identificada como 8.7.4(1.0) también facilita saber qué edición estoy utilizando si necesito comparar el comportamiento de la aplicación después de una actualización. No es una característica que cambie la gestión del dinero por sí sola, pero sí ayuda a mantener una referencia clara cuando se solucionan problemas o se revisa la compatibilidad del dispositivo.
Detalles de uso que pueden marcar la diferencia
El primer consejo que aplicaría es crear una rutina de cierre. En lugar de abrir la aplicación al azar, elegiría un momento fijo, como después de cenar, para comprobar que las operaciones del día han quedado registradas. Esta práctica es más realista que esperar a tener tiempo libre, porque el tiempo libre suele desaparecer y los detalles de las compras se vuelven difíciles de reconstruir.
El segundo es no registrar con una precisión que no voy a mantener. Si clasificar cada movimiento de forma minuciosa me hace abandonar, prefiero utilizar una estructura más simple y constante. Un registro incompleto pero habitual puede ser más útil que un sistema perfecto que solo mantengo durante unos días. La aplicación gana valor cuando se adapta a mi capacidad real de seguimiento.
El tercero consiste en revisar los gastos pequeños de forma acumulada. Una compra aislada rara vez cambia mi percepción del presupuesto, pero varias operaciones modestas pueden explicar una parte importante del dinero que desaparece durante la semana. MyFin puede ser especialmente útil en este punto si la utilizo para observar el conjunto, no solo para confirmar que cada compra individual parece razonable.
También recomiendo separar las revisiones de los momentos de preocupación. Si solo abro el monedero cuando creo que he gastado demasiado, terminaré asociándolo con una sensación negativa. Una revisión breve y regular convierte el control financiero en mantenimiento, igual que revisar una agenda o preparar la lista de la compra. Esa diferencia psicológica puede decidir si sigo usando la aplicación después del entusiasmo inicial.
Cuándo una alternativa de la categoría puede encajar mejor
MyFin no sería mi primera elección para alguien que necesita una planificación financiera muy detallada. Si tu prioridad es construir presupuestos con muchas reglas, estudiar tendencias durante largos periodos o combinar varias cuentas con un nivel avanzado de automatización, probablemente te convenga buscar una herramienta especializada en análisis. No porque un monedero digital sea inútil, sino porque el objetivo sería distinto.
Tampoco la recomendaría sin matices a quien ya tiene un método sólido con una hoja de cálculo. Si esa persona revisa sus gastos con disciplina, entiende sus categorías y no pierde tiempo manteniendo el sistema, cambiar de herramienta puede aportar poco. En ese caso, el beneficio tendría que estar en la comodidad del móvil, no en una supuesta transformación de sus finanzas.
La aplicación puede quedarse corta para quienes esperan que todo se complete sin intervención. Un usuario que no quiere introducir movimientos, revisar información o tomar decisiones sobre sus hábitos debería tener claro que ninguna herramienta de organización sustituye completamente la atención personal. El formato digital facilita el proceso, pero no elimina la necesidad de participar.
También hay que pensar en el contexto familiar. Para controlar gastos de varias personas, una solución colaborativa diseñada específicamente para compartir presupuestos podría ser más adecuada. MyFin tiene sentido como centro personal de consulta y registro; si la prioridad es que toda una familia trabaje sobre la misma información al mismo tiempo, compararía antes las opciones que ponen el uso compartido en el centro.
En comparación con una aplicación bancaria, el posible atractivo de MyFin está en mirar el dinero desde una perspectiva de organización, no necesariamente en realizar las mismas operaciones. En comparación con una hoja de cálculo, aporta una experiencia más directa desde el teléfono, pero puede ofrecer menos libertad para crear estructuras totalmente personalizadas. Y frente a una herramienta financiera avanzada, resulta más fácil de abordar, aunque con menor profundidad para el análisis. Esa es la decisión real: comodidad y enfoque directo frente a control técnico y personalización.
El coste real de cambiar de método
Como es gratuita, el coste económico inicial de probar MyFin es bajo. El coste más importante es otro: trasladar el hábito. Si hasta ahora consultaba el banco, anotaba algunos gastos en papel y guardaba recibos sueltos, tendré que decidir cuál de esas prácticas desaparece y cuál permanece. Mantener tres sistemas a la vez suele crear duplicados y confusión, así que conviene elegir una fuente principal de seguimiento.
Yo haría la transición de forma gradual. Empezaría con los gastos del día a día y observaría si puedo mantener el registro sin esfuerzo excesivo. Después incorporaría pagos menos frecuentes, como compras grandes o recibos, siempre que el método me resulte claro. No intentaría reconstruir toda mi historia financiera de golpe: una migración demasiado ambiciosa puede convertir una herramienta sencilla en un proyecto pesado.
Antes de depender de la aplicación, revisaría también cómo quiero conservar mis referencias importantes. Los recibos, contratos y documentos financieros siguen teniendo su propio valor, y no conviene asumir que una aplicación de monedero reemplaza todos esos archivos. MyFin puede formar parte de mi organización, pero yo mantendría separados los documentos que necesito conservar por motivos prácticos o administrativos.
El cambio merece la pena si actualmente no sé en qué se va una parte del dinero o si revisar el banco no me ayuda a entender mis hábitos. En cambio, si ya cuento con un sistema preciso y cómodo, la migración solo tiene sentido si la experiencia móvil me resulta claramente más fácil. La popularidad de una aplicación no garantiza que sea la mejor para cada rutina: lo decisivo es si reduce fricción en mi caso.
Mi recomendación para distintos perfiles
Recomendaría MyFin a quien quiere empezar a organizar sus finanzas desde el teléfono sin pagar por adelantado y sin entrar directamente en una plataforma demasiado técnica. También puede funcionar para una persona que necesita un registro cotidiano de sus gastos y prefiere una herramienta independiente de la aplicación de su banco. La compatibilidad con Android 9 amplía su interés para quienes utilizan un dispositivo que no es reciente.
Sería más prudente con quien busca una solución completa para inversiones, contabilidad profesional, presupuestos familiares complejos o análisis financiero avanzado. En esos casos, elegiría una aplicación diseñada específicamente para esa necesidad, aunque sea menos sencilla. El error sería instalar MyFin esperando que un monedero digital resuelva tareas que pertenecen a otras categorías.
Mi forma de probarla sería muy concreta: la utilizaría durante una semana normal, registrando las compras justo después de realizarlas y reservando una revisión breve al final de cada jornada. Al terminar, comprobaría si entiendo mejor mis gastos y si el proceso me parece sostenible. Si la respuesta es afirmativa, ya tendría una base para convertirla en una herramienta habitual; si no, cambiaría de método sin sentir que he perdido dinero.
En conjunto, considero que MyFin es una puerta de entrada razonable a la organización financiera móvil. Su propuesta funciona mejor cuando necesito claridad cotidiana, no cuando busco un centro financiero lleno de análisis y automatizaciones. La valoración media de 3,7 y su comunidad de más de 500 mil instalaciones sugieren que despierta interés, aunque también me recuerdan que conviene probarla personalmente en lugar de asumir que encajará con todos.
Mi recomendación final es sencilla: pruébala si quieres convertir el control de gastos en un hábito ligero y llevas Android 9 o una versión posterior. Dale prioridad a la constancia, evita complicar el registro desde el primer día y compárala con tu método actual después de una semana real de uso. Si necesitas una herramienta técnica, compartida o profundamente personalizada, buscaría otra categoría. Para el usuario que solo quiere tener su dinero diario más ordenado y visible, puede ser una alternativa gratuita y práctica.
Preguntas frecuentes sobre MyFin
¿Qué es MyFin y para qué sirve?
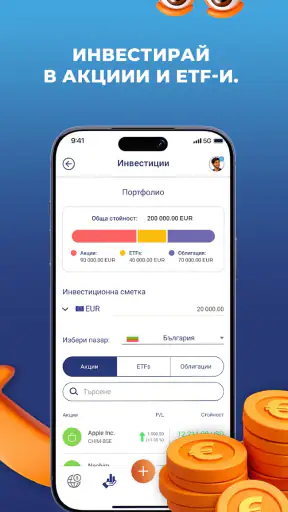
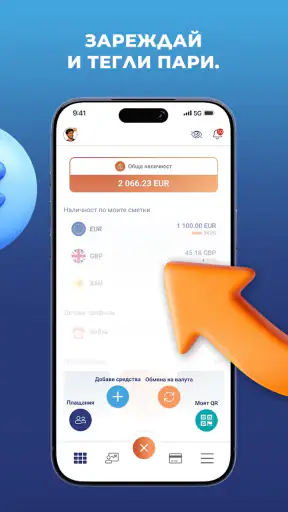
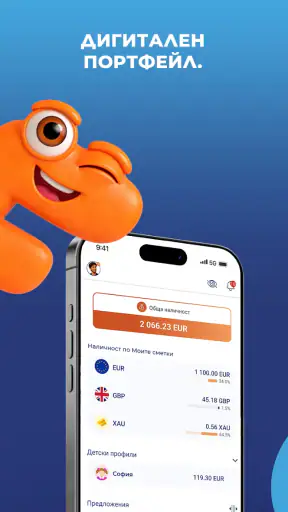
MyFin es una aplicación de finanzas personales diseñada para ayudarte a organizar y controlar tu dinero desde el móvil. Permite consultar tus movimientos, clasificar gastos, revisar ingresos y obtener una visión más clara de tu presupuesto. Su utilidad dependerá de las funciones disponibles en tu país y del producto financiero que tengas contratado.
¿Es seguro utilizar MyFin para gestionar mis finanzas?
Antes de utilizar MyFin, conviene revisar sus medidas de seguridad, política de privacidad y permisos solicitados. La aplicación puede emplear autenticación, cifrado y otros controles para proteger la información, pero ningún servicio digital está completamente libre de riesgos. Recomendamos descargarla únicamente desde Google Play o App Store y mantener actualizado el sistema.
¿MyFin es gratuita o incluye compras y comisiones?
La descarga de MyFin puede ser gratuita, aunque algunas funciones, servicios financieros o productos asociados podrían incluir comisiones, límites o condiciones específicas. Antes de registrarte o realizar una operación, revisa cuidadosamente la información mostrada en la aplicación, las tarifas aplicables y los términos del servicio, especialmente si vas a contratar algún producto.
¿Qué necesito para registrarme en MyFin?
El proceso de registro puede requerir datos personales, un número de teléfono o correo electrónico y, dependiendo de las funciones utilizadas, documentación para verificar tu identidad. También es posible que necesites aceptar condiciones legales y configurar un método de acceso seguro. Los requisitos exactos pueden variar según el país y el servicio elegido.
¿Qué hago si no puedo acceder a mi cuenta de MyFin o detecto un problema?
Si no puedes iniciar sesión, comprueba primero tu conexión a internet, actualiza la aplicación y utiliza las opciones de recuperación disponibles. No compartas contraseñas ni códigos de verificación con terceros. Si observas una operación desconocida, un error en el saldo o una actividad sospechosa, contacta inmediatamente con el soporte oficial de MyFin desde sus canales verificados.